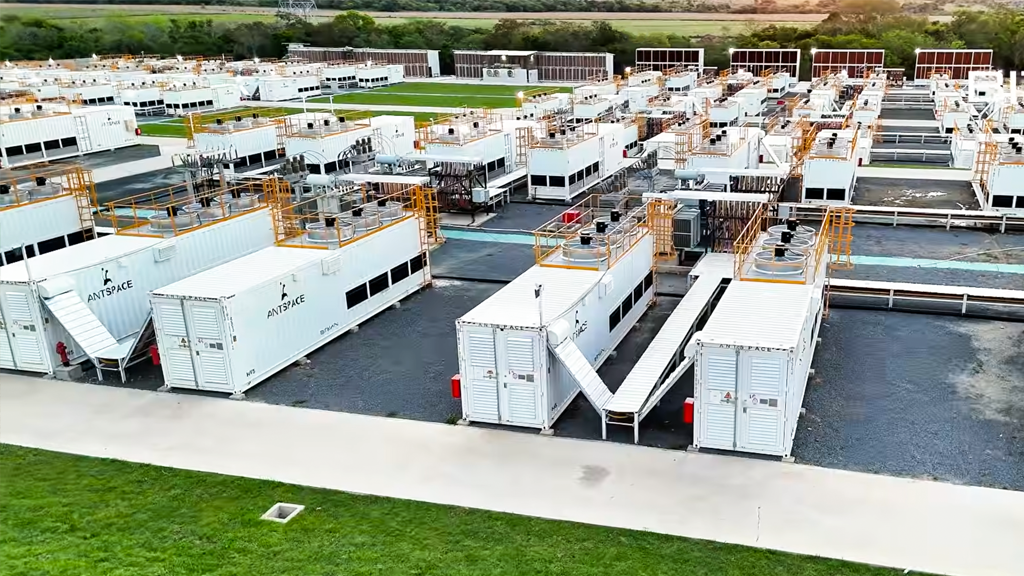
Bitcoin madenciliği sektörü sadece büyümekle kalmıyor, aynı zamanda yapısal bir yeniden tanımlama sürecinden geçiyor. 2026'da yarış sadece hash oranı için değil, stratejik kaldıraç için de olacak : enerji, donanım, yapay zeka altyapısı, egemen politika ve finansal araçlar üzerindeki kontrol. 2026'nın ilk çeyreğine ait operasyonel veriler, düzenleyici başvurular ve sermaye akışlarına dayanarak, liderleri geride kalanlardan ayıran yedi vazgeçilmez değişimi belirledik.
1. Makro Ekonomik Olumlu Etkiler Gerçek — Ancak Evrensel Değil
Fed'in 2026'da 2-3 faiz indirimi öngörmesi ( Grayscale'e göre %74 olasılık ), kurumsal girişleri hızlandırıyor; ancak bu yalnızca düzenlemelerin saklamayı mümkün kıldığı yerlerde geçerli. ABD'de kabul edilen ve 1 Mart 2026'da yürürlüğe giren CLARITY Yasası, Bitcoin'in durumunu sadece "açıklığa kavuşturmakla" kalmadı. Sadece ilk çeyrekte 2.8 milyar dolarlık yeni kurumsal madencilik finansmanının önünü açtı ( Bloomberg Intelligence ). Bankalar şu anda Bitcoin destekli kredilerde 410 milyon dolardan fazla tutara sahip; bu da yıllık bazda %320'lik bir artış anlamına geliyor.
Önemli çıkarım: Mevzuat netliği artık coğrafi bir arbitraj fırsatı yaratıyor . Uyumlu çerçeveler altında faaliyet gösteren madenciler (ABD, İsviçre, Singapur, BAE) sermayeye yıllık %4.2-5.8 faiz oranıyla erişebiliyor. Düzenlenmemiş bölgelerdekiler ise %11-14 faiz ödüyor; bu da 5 yıllık altyapı ömrü boyunca katlanarak artan 600-900 baz puanlık bir maliyet dezavantajı anlamına geliyor.
2. Dikey Entegrasyon Artık Olmazsa Olmaz Bir Gereklilik, Bir Hedef Değil
2023'te dikey entegrasyon, 10 yıllık bir enerji satın alma anlaşması imzalamak anlamına geliyordu. 2026'da ise trafo merkezine sahip olmak anlamına geliyor.
Üst düzey madencilik şirketleri artık enerji tedarik zincirlerinin %65'inden fazlasını kontrol ediyor: %42'si üretim varlıklarına (rüzgar/güneş/batarya) sahip, %28'i doğalgaz pik santralleri işletiyor ve %30'u elektrik şirketleriyle birlikte şebeke altyapısı geliştiriyor. Daha da önemlisi, entegre oyuncular, şebekeye bağımlı rakiplerine kıyasla %37 daha düşük LCOE (Enerjinin Düzleştirilmiş Maliyeti) bildiriyor (Apex Grid Analytics, 2026 1. Çeyrek).
Donanım entegrasyonu şu şekilde ilerliyor: En iyi 10 halka açık madencilik şirketinden 6'sı artık ASIC yazılımını kendi bünyelerinde tasarlıyor. Bu, çip üretmekle ilgili değil; şebeke stres olayları sırasında hash kartlarını dinamik olarak yavaşlatan, çalışma süresini koruyan ve ek gelir elde eden gerçek zamanlı yazılım güncellemeleriyle ilgili.
3. Yapay Zeka Entegrasyonu Çeşitlendirme Değil, Hayatta Kalma Altyapısıdır
“Yapay zekâya geçiş” söylemi yanıltıcı. Bu, madencilerin GPU'larla uğraşması değil. Bu, altyapının büyük ölçekte yeniden yapılandırılması.
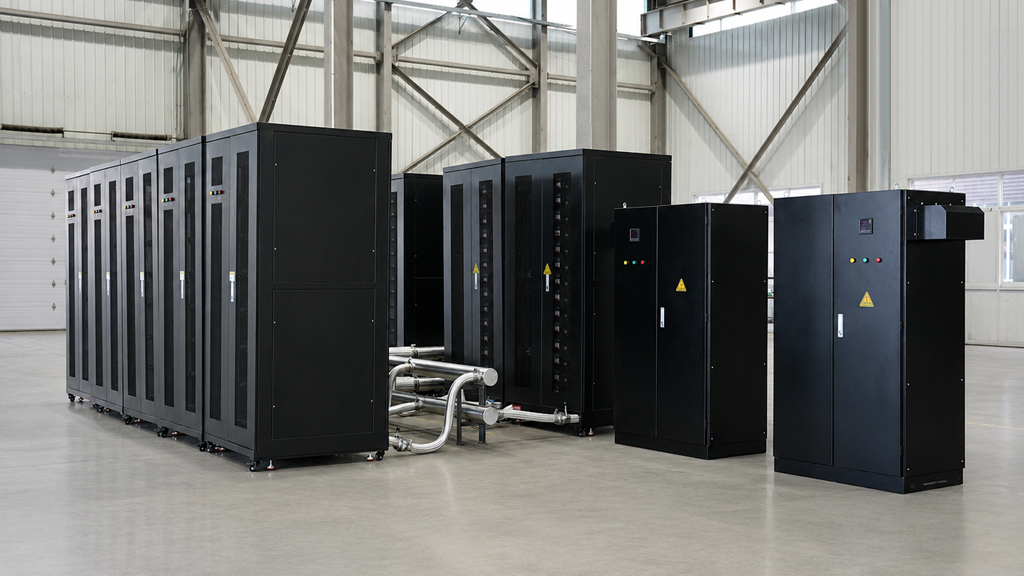
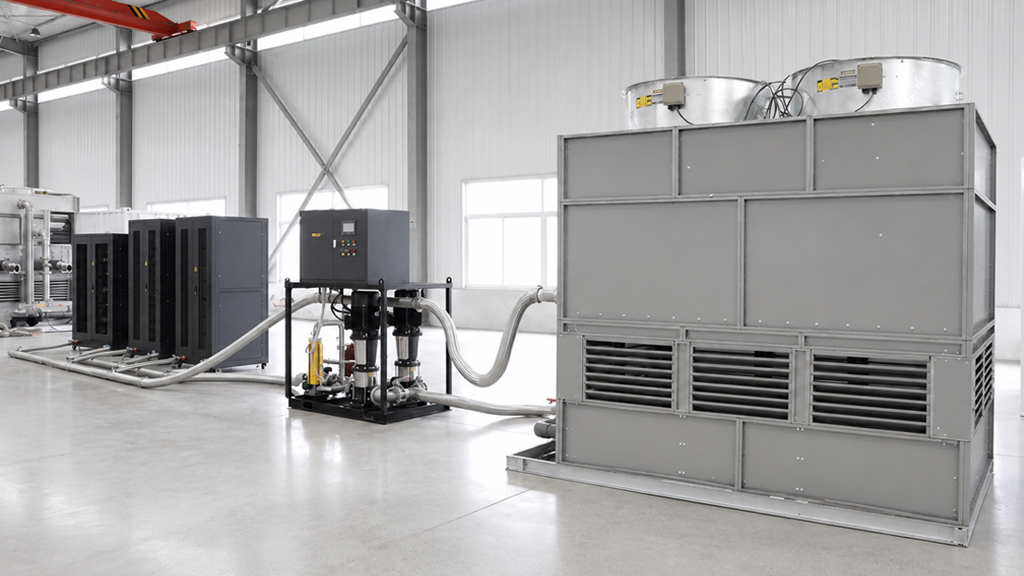
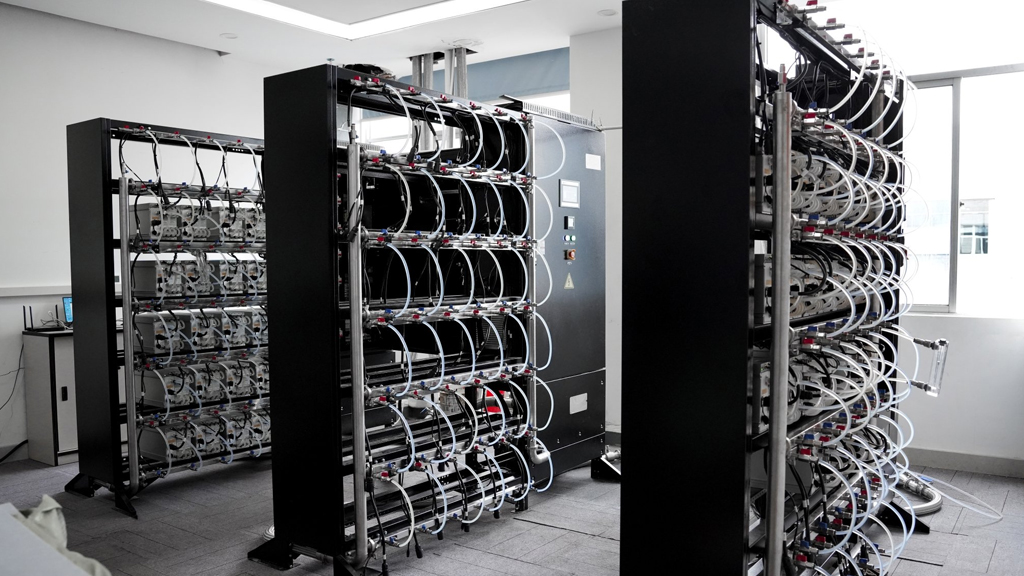
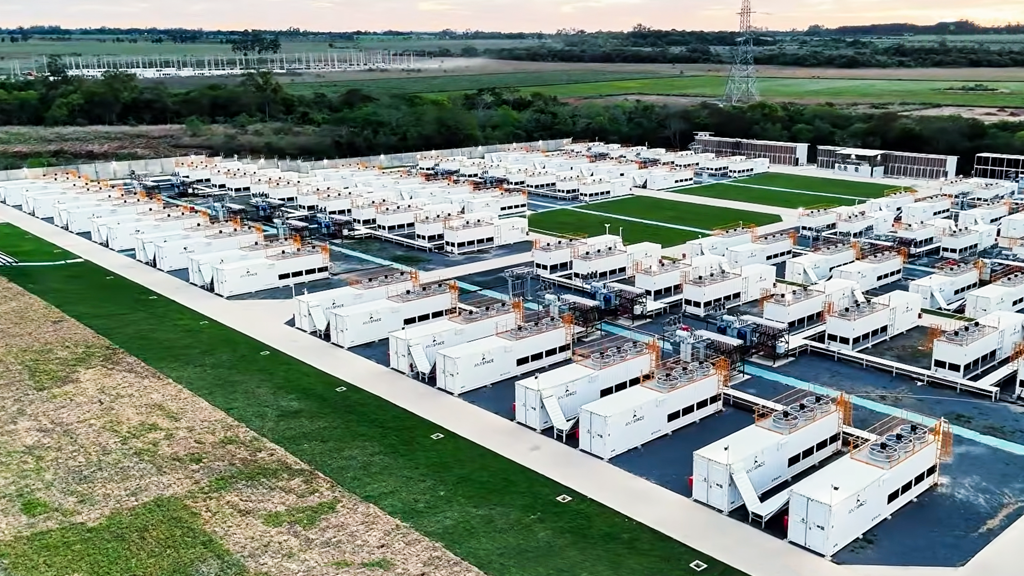
Şunu düşünün: 100 MW'lık bir Bitcoin tesisi yaklaşık 120 MW soğutma kapasitesi tüketir. Eşdeğer bir yapay zeka kümesi ise yaklaşık 380 MW tüketir. Bu fark, ASIC'leri H100'lerle değiştirmekle çözülmez; termal yığının yeniden tasarlanmasıyla çözülür. Önde gelen madencilik şirketleri (örneğin Core Scientific, Marathon), aynı tesiste hava soğutmalı ASIC'lerin yanında daldırma soğutmalı GPU rafları kullanıyorlar ; transformatörleri, şalt cihazlarını ve şebeke bağlantılarını paylaşıyorlar.
Sonuç? Sermaye harcaması verimliliği: Yapay zekâya hazır mevcut sistemler için 1.2 milyon dolar/MW, sıfırdan kurulacak yapay zekâ veri merkezleri için ise 4.7 milyon dolar/MW (McKinsey Enerji Altyapı Raporu, Nisan 2026). Ve en önemlisi: Yapay zekâ iş yükleri, 7/24 temel yük talebi sağlayarak, daha önce Bitcoin fiyat dalgalanmalarına karşı savunmasız olan şebeke sözleşmelerini istikrara kavuşturuyor.
4. Verimlilik İkilidir: <8 J/TH veya Çıkış
10 J/TH eşiği artık geçerli değil. 2026'nın ilk çeyreğinde, Bitmain ve MicroBT'nin yeni nesil 3nm ASIC'leri sayesinde ağ ağırlıklı ortalama verimlilik 7.4 J/TH'ye ulaştı.
Bu, operasyonel olarak ne anlama geliyor?
- 24 aydan daha eski ekipmanlar (≥15 J/TH), elektrik maliyetleri ≤ 0.022 $/kWh olmadığı sürece negatif yatırım getirisiyle çalışır; bu eşik, ABD endüstriyel tarifelerinin %12'sinden azı tarafından karşılanmaktadır.
- Yeni kurulumlar gerektiriyor gerçek zamanlı verimlilik kıyaslamasıÖnde gelen operatörler artık her bir ünite için, saatte, her bir raf başına kWh/TH tüketimini takip ediyor ve bu verileri düşük performans gösteren üniteler için otomatik kapatma protokollerine entegre ediyor.
Bu, kademeli bir iyileştirme değil. Tamamen sıfırlama. 2026, ASIC'lerin hizmet olarak emekliye ayrılmasının ilk dalgasına sahne olacak ; bu aşamada eski donanımlar hizmet dışı bırakılacak, uç yapay zeka çıkarımı için yenilenecek veya nadir toprak metalleri için geri dönüştürülecek.
5. Egemen Madencilik Stratejiktir, Spekülatif Değildir
Türkmenistan'ın Sanal Varlıklar Yasası (Ocak 2026), madencilere lisans vermekle ilgili değildi. Bu yasa, atıl varlıkları paraya çevirmekle ilgiliydi . Ulusal elektrik şebekeleri yılda 2.1 TWh hidroelektrik enerjisini kısıtlıyor; bu da mevcut zorluk seviyesinde yılda 14,000 BTC madenciliği yapmaya yetecek miktarda.
Ancak daha büyük trend rezerv stratejisidir. Bhutan şu anda 12,800 BTC'ye (1.64 milyar dolar değerinde) sahip; bu miktar 2019'dan beri yalnızca yerel madencilik yoluyla biriktirildi. El Salvador'un Mayıs 2026'daki "Volkan Tahvilleri" yeniden finansmanı, jeotermal enerjiyle çalışan madencilik genişlemesi için özel olarak 500 milyon dolar ayırdı. Bu kripto idealizmi değil. Bu, devlet bilançosunun optimizasyonudur : Bitcoin, geleneksel döviz rezervlerine kıyasla daha yüksek getiri, sıfır karşı taraf riski ve anında likidite sağlar.
6. Bulut Hash Oranı Olgunlaşıyor — Ancak Parçalanma Devam Ediyor
Perakende katılımı hızla artıyor — yıllık bazda %63 artış (CoinGecko Verileri, 1. Çeyrek 2026) — ancak model gelişiyor. Şeffaf olmayan "ömür boyu sözleşmeler" artık yok. Önde gelen platformlar (örneğin, NiceHash Pro, HashVault) artık şunları sunuyor:
- SLA destekli hash oranı%99.2 çalışma süresi garantisi ve kesintilerde otomatik BTC telafisi.
- Dinamik ücretlendirmeGerçek zamanlı hash oranı fiyatlandırması, Bitcoin fiyatına, ağ zorluğuna ve havuz ücreti varyansına bağlıdır.
- RWA tokenizasyonuHashrate sözleşmeleri, denetlenmiş fiziksel altyapı (Chainlink Oracle'ları aracılığıyla zincir üstü doğrulama) tarafından desteklenmektedir.
Yine de parçalanma devam ediyor: Bulut hash oranının %41'i düzenlenmemiş denizaşırı kuruluşlar üzerinden akıyor. Kurumsal alıcılar artık ISO 27001 sertifikası ve üçüncü taraf altyapı denetimleri talep ediyor; bu standardı şu anda yalnızca 7 sağlayıcı karşılıyor.
7. Finansallaşma = Risk Azaltma, Türev Kumarı Değil
Madencilik sektörü "yüksek beta getirili emtia yatırımı" etiketinden kurtuluyor. Nasıl?
- Hashrate Vadeli İşlem Sözleşmeleri: Halka açık madencilik gelirlerinin %22'si artık 6-24 aylık sabit BTC/USD hash oranı satışlarından geliyor (örneğin, Riot Platforms'un Fidelity ile yaptığı 210 milyon dolarlık sözleşme).
- Madenci KiralamaASIC'ler artık kurumsal sunucular gibi kiralanıyor; bakım, ürün yazılımı güncellemeleri ve verimlilik garantileri de fiyata dahil.
- Altyapı Destekli Tokenlar (IBT'ler)Madencilik tesislerinin (örneğin CleanSpark'ın Teksas tesisi) tokenleştirilmiş hisseleri, net varlık değeri raporlaması ve üç aylık denetimlerle birlikte düzenlenmiş borsalarda işlem görmektedir.
Bu spekülasyon değil. Bu sermaye disiplini . Önde gelen madencilik şirketleri artık 2023'teki 3.4 katından 1.8 kat borç/EBITDA oranını hedefliyor ve oynaklığı artırmak yerine marjları sabitlemek için finansal araçlar kullanıyorlar.
Özetle: Önemli olan araçlar değil, altyapıdır.
2026'da Bitcoin madenciliği, üç küresel mega trendle kesişiyor: enerji dönüşümü, yapay zeka işlem gücü kıtlığı ve egemen dijital varlık stratejisi. Kazananlar en yüksek hash oranına sahip olanlar değil, madencilik altyapısını stratejik ulusal altyapı olarak ele alanlar olacak.
 Bitmain Karınca Madenci
 Buz Nehri
 madenci
 Kenan Avalon
 altın kabuk
 Solo Madenci
 Elphapex
 Volcminer
 yasemin
 Çam kozalağı
 Bitcoin
 Dogecoin
 aleo
 Kaspa
 ALP
 Nexa
 ETC
 CKB
 Dash
 Kadena